Sur le marché automobile mondial, trois groupes se détachent par leur taille, leur empreinte industrielle et leurs choix stratégiques : Toyota, Volkswagen et Stellantis. Chacun pèse sur les volumes de production et sur les évolutions technologiques qui redéfinissent la mobilité.
Les décisions prises par ces acteurs — investissements, alliances et orientations produits — influencent les fournisseurs, les réseaux de distribution et les politiques publiques liées à l’électrification et à la transition énergétique.
Les acteurs majeurs
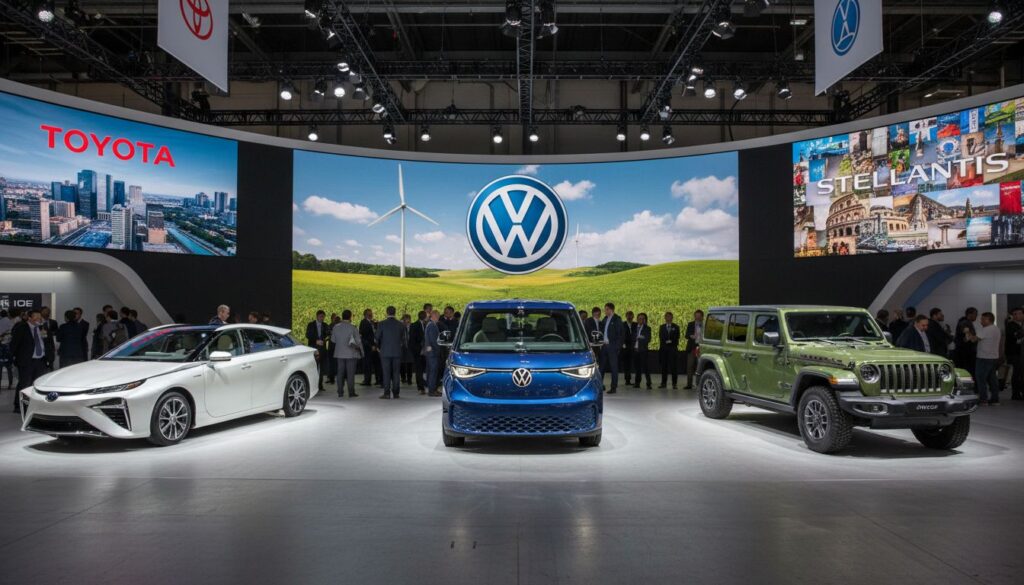
Toyota, un leader japonais
Toyota a été fondé en 1937 et s’est construit une réputation sur la qualité industrielle et le fameux système de production Toyota.
Le groupe s’est fait connaître avec la Prius et une stratégie longue sur l’hybridation avant d’accélérer sur l’électrique. En 2023, Toyota a livré environ 9,36 millions de véhicules.
Récemment, le constructeur a annoncé un investissement de 800 millions de dollars pour convertir l’usine de Georgetown au véhicule électrique, dans le cadre d’un plan de près de 10 milliards aux États-Unis d’ici 2030.
Volkswagen, le poids allemand
Volkswagen est également né en 1937 et s’est développé en multipliant les marques : Audi, Porsche, Škoda, Seat, Bentley, Lamborghini et d’autres.
Le groupe a engagé une stratégie volontariste d’électrification depuis le scandale des émissions et le lancement de la gamme ID. En 2023, Volkswagen revendique des volumes proches de 9 millions, plaçant le groupe en concurrence directe avec Toyota.
En Europe, Volkswagen détient une part de marché significative — autour de 25,8 % selon les mesures 2023 — et investit massivement dans les logiciels embarqués et les plateformes électriques.
Stellantis, la fusion européenne
Stellantis est issu de la fusion entre PSA et FCA en 2021 et rassemble des marques comme Peugeot, Fiat, Jeep, Opel et Maserati.
Le groupe a livré environ 7,34 millions de véhicules en 2023 et vise à harmoniser ses architectures pour réduire les coûts et accélérer l’électrification.
Stellantis a annoncé un plan d’investissement supérieur à 30 milliards d’euros pour l’électrification et les logiciels d’ici 2025, avec des objectifs de part de marché LEV (véhicules à faibles émissions) ambitieux en Europe et aux États-Unis.
Comparaison chiffrée
Les chiffres récents montrent une concurrence très serrée au sommet, avec des positions qui peuvent varier selon les critères retenus : livraisons globales, chiffre d’affaires ou marges opérationnelles.
| Constructeur | Livraisons 2023 (millions) | Position 2023 | Part marché Europe 2023 |
|---|---|---|---|
| Toyota | 9,36 | 1 | non spécifié |
| Volkswagen | ≈9,36 | 1–2 | 25,8 % |
| Stellantis | 7,34 | 3–4 | 18,4 % |
Au-delà des volumes, la profitabilité et la résilience des chaînes d’approvisionnement restent des éléments déterminants pour l’avenir. Par exemple, Stellantis a vu sa marge opérationnelle se contracter notablement en 2024.
| Sujet | Toyota | Volkswagen | Stellantis |
|---|---|---|---|
| Investissements EV (exemples) | 10 Md$ US engagés d’ici 2030 | Montants élevés pour plateformes MEB & logiciels | 30 Md€ d’ici 2025 |
| Livraisons 2023 | 9,36 M | ≈9,36 M | 7,34 M |
| Objectifs VE | transition progressive | forte accélération | cible LEV élevée en Europe |
Fait clé : la concurrence entre Toyota et Volkswagen pour la première place est aujourd’hui une course d’ajustements stratégiques plutôt qu’un simple duel de volumes.
Stratégies et défis
Les trois groupes partagent des priorités communes : réduction des émissions, développement logiciel et optimisation des coûts industriels.
- Toyota privilégie l’hybride puis une montée en puissance graduelle des VE.
- Volkswagen mise sur des plateformes dédiées et des investissements logiciels lourds.
- Stellantis cherche à rationaliser ses gammes et à industrialiser des architectures partagées.
Les défis sont concrets : pression sur les marges, volatilité des prix des matières premières et besoins de reconversion des chaînes de valeur.
La qualité produit et la gestion des rappels restent des éléments à surveiller, comme l’a montré la variation de marge de Stellantis entre 2023 et 2024, descendue d’environ 14 % à une fourchette de 5,5–7 %.
Perspectives et enjeux à court terme
Les prochaines années voient se mêler deux forces : l’urgence réglementaire pour réduire les émissions et la nécessité commerciale de proposer des véhicules attractifs et différenciés.
Toyota conservera probablement un mix hybride/électrique pour protéger ses volumes et ses marges, tandis que Volkswagen cherchera à convertir sa domination européenne en leadership logiciel et VE.
Stellantis devra stabiliser ses marges en harmonisant ses plateformes et en renforçant la qualité pour retrouver une trajectoire de croissance soutenue.
Au total, l’équilibre entre investissements massifs, adaptation industrielle et réponse aux attentes des consommateurs déterminera qui s’imposera sur la décennie à venir.
FAQ
Les trois principaux constructeurs cités sont Toyota, Volkswagen et Stellantis. En 2023, Toyota et Volkswagen se disputent la première place avec environ 9,36 millions de livraisons chacun, tandis que Stellantis a livré près de 7,34 millions de véhicules.
En 2023, Toyota et Volkswagen affichent des volumes très proches autour de 9,36 millions de véhicules chacun, positionnant ces deux groupes en tête, tandis que Stellantis a livré environ 7,34 millions, occupant la troisième place.
Toyota privilégie d’abord l’hybride avec une montée progressive vers le VE, Volkswagen accélère fortement sur des plateformes dédiées et les logiciels, et Stellantis harmonise ses architectures pour réduire coûts et accélérer l’électrification.
Les enjeux incluent d’importants investissements dans les VE et les logiciels, la maîtrise des coûts industriels, la résilience des chaînes d’approvisionnement et la pression sur les marges, illustrée par la contraction significative de la marge de Stellantis en 2024.
La rivalité entre Toyota et Volkswagen devrait rester une course d’ajustements stratégiques, mêlant volumes, maîtrise des coûts, leadership logiciel et transition vers les véhicules électriques pour déterminer le leader durable du marché.