Un conducteur qui parcourt 12 000 km par an voit son budget automobile se composer de postes parfois insoupçonnés : carburant, assurance, entretien, décote, stationnement et péages. Ces éléments s’additionnent et peuvent transformer une dépense courante en charge mensuelle lourde.
Pour une vision réaliste, il faut poser des chiffres et comparer des scénarios concrets. Le but ici est d’exposer les postes clés, donner des exemples chiffrés et proposer des leviers concrets pour réduire la facture.
Le coût total de possession
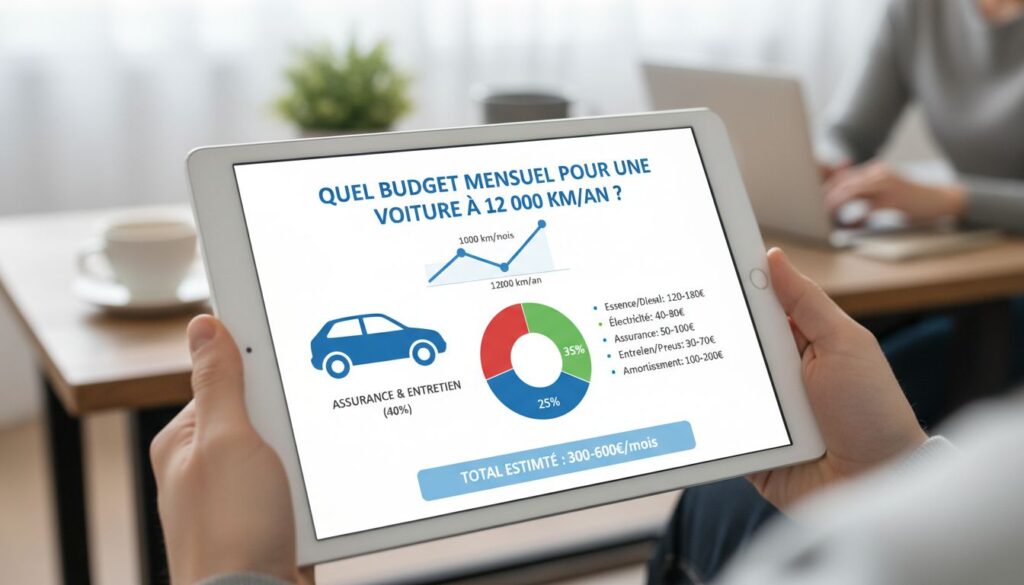
Le coût total de possession englobe l’achat, l’usage et l’entretien d’un véhicule sur une période donnée. Selon des études professionnelles, ce coût annuel se situe souvent entre 5 000 et 9 000 euros, soit environ 420 à 750 euros par mois selon le véhicule et l’utilisation.
Parmi les charges, la décote est fréquemment sous-estimée : un véhicule neuf peut perdre 20 à 25 % de sa valeur la première année, puis environ 15 % par an les années suivantes. Intégrer cette perte dans le budget permet de mieux anticiper la revente ou le renouvellement.
Les principaux postes de dépenses
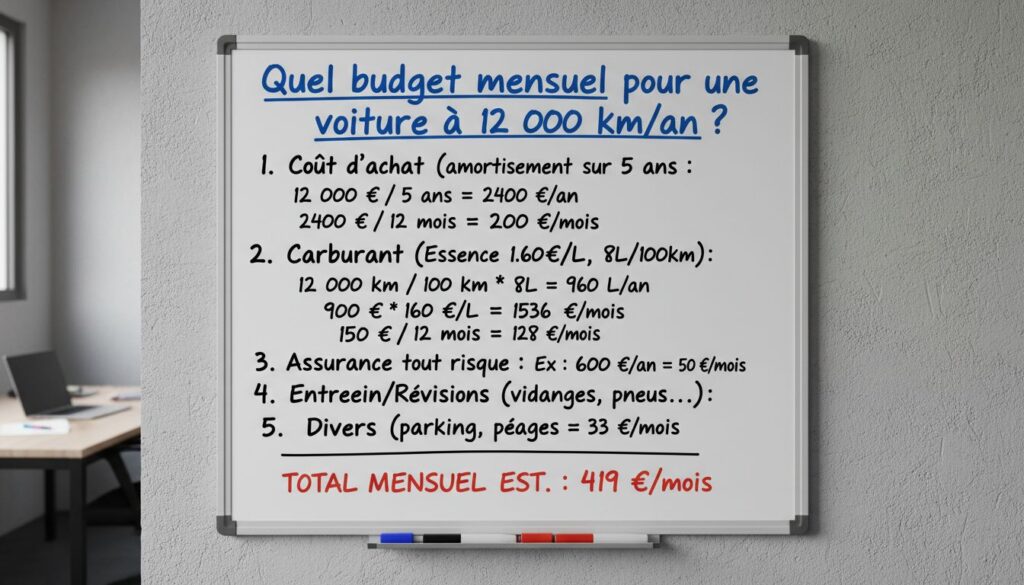
- Carburant : pour 12 000 km/an, le coût moyen varie entre 130 et 200 € par mois selon la consommation et le prix du carburant.
- Assurance : la prime moyenne se situe autour de 50 à 100 € par mois, selon la couverture et le profil du conducteur.
- Entretien et réparations : vidanges, pneus, freinage et imprévus représentent en général 60 à 120 € par mois.
- Décote : comptabiliser 100 à 250 € par mois selon l’âge et le modèle du véhicule.
- Stationnement : coût très variable, de 0 à 150 € par mois selon la zone géographique.
- Péages et taxes : prévoir 10 à 50 € par mois en fonction des trajets.
Répartition indicative
| Poste de dépense | Coût mensuel estimé | Part du budget |
|---|---|---|
| Carburant | 130 – 200 € | 25 – 30 % |
| Assurance | 50 – 100 € | 10 – 20 % |
| Entretien et réparations | 60 – 120 € | 12 – 16 % |
| Décote | 100 – 250 € | 20 – 25 % |
| Stationnement | 0 – 150 € | 0 – 10 % |
| Péages et taxes | 10 – 50 € | 2 – 5 % |
Comment réduire la facture
Choisir un véhicule adapté
Sélectionner une voiture en phase avec ses usages évite des dépenses inutiles. Une citadine efficace pour la ville coûtera moins en carburant, en assurance et en décote qu’un SUV imposant.
Privilégier des modèles avec une bonne réputation de fiabilité limite les pannes et conserve mieux la valeur lors de la revente.
Comparer et négocier l’assurance
La comparaison des offres permet souvent de gagner plusieurs dizaines d’euros par mois. Ajuster les franchises et regrouper les contrats sont des leviers fréquents pour réduire la prime.
Entretenir pour économiser
Un entretien régulier est un investissement : il réduit le risque de réparations majeures et prolonge la durée de vie des composants. Respecter les intervalles recommandés est une mesure simple pour maîtriser le budget.
Adapter sa conduite
Une conduite souple et anticipative diminue la consommation et l’usure des freins et pneumatiques. Les écarts de style de conduite peuvent représenter plusieurs dizaines d’euros d’économie par mois.
Optimiser le stationnement et les trajets
- Favoriser le covoiturage ou les abonnements de parking partagés pour réduire les coûts fixes.
- Utiliser des outils numériques pour trouver des places moins chères ou éviter les amendes.
Fait clé : intégrer la décote dans son budget change la perspective : une économie sur l’achat peut se traduire par une perte plus importante à la revente.
Exemple chiffré pour un usage quotidien
Prenons le cas d’un conducteur urbain parcourant 12 000 km/an avec une compacte récente. Le calcul permet de confronter les postes et d’identifier les leviers prioritaires.
| Poste | Montant mensuel (€) |
|---|---|
| Carburant | 160 |
| Assurance | 65 |
| Entretien | 80 |
| Décote | 150 |
| Stationnement | 30 |
| Péages et taxes | 20 |
| Total indicatif | 505 |
Bilan et priorités pour réduire ses coûts
Maîtriser son budget automobile commence par un diagnostic simple : lister les postes, chiffrer les montants et classer par potentiel d’économie. Agir sur le choix du véhicule, l’assurance et la conduite donne souvent le meilleur rapport effort/bénéfice.
Un suivi régulier, par exemple un tableau de dépenses annuel, permet d’anticiper les pics de dépense et de planifier les gros entretiens. En cumulant petites améliorations et décisions ciblées, il est possible de réduire significativement la charge mensuelle sans renoncer à la mobilité.
FAQ
Pour 12 000 km par an, le coût total de possession se situe généralement entre 420 et 750 euros par mois selon le véhicule, l’assurance, la consommation, la décote et le stationnement.
Pour calculer la décote mensuelle, estimez la perte de valeur annuelle (par exemple 20 % la première année puis 15 % les suivantes), divisez cette perte en euros par 12 mois et ajustez selon l’âge et le modèle.
Incluez le carburant, l’assurance, l’entretien et réparations, la décote, le stationnement ainsi que les péages et taxes. Ces postes permettent d’avoir une vision réaliste des dépenses mensuelles réelles.
Pour réduire la facture, choisissez un véhicule adapté et fiable, comparez et négociez l’assurance, entretenez régulièrement le véhicule, adaptez votre conduite et optimisez le stationnement et les trajets.
Oui, l’assurance peut représenter une part importante du budget mensuel. En comparant les offres, ajustant les franchises et groupant les contrats, on peut économiser plusieurs dizaines d’euros par mois.
Acheter d’occasion peut être plus rentable car la décote est particulièrement forte la première année pour un véhicule neuf. Évaluez la différence de prix, la fiabilité et les coûts d’entretien pour décider.